De ce ar putea exploda factura?
Factura fiscală anuală pentru o casă din București ar putea exploda de peste 25 ori.
Un fost secretar de stat din Ministerul Finanțelor a prezentat un scenariu în care costul ar urca de la 1.044 lei la 27.500 lei pe an.
Cifra reflectă impactul combinat al impozitării pe baza valorii de piață și al taxei speciale pe bunuri de lux.
Reforma fiscală, inițial programată pentru 1 ianuarie 2027, e acum sub semnul întrebării.
Cât de scumpă e o casă tipică?
Ministrul Alexandru Nazare a anunțat că evaluarea la valoarea de piață nu se va aplica în 2027, dar n-a fost depus niciun proiect de lege care să formalizeze amânarea.
Nazare a explicat că jalonul 237 din PNRR a fost ajustat după consultări cu Comisia Europeană, iar decizia finală va fi luată la elaborarea bugetului de stat.
Problemele tehnice ale sistemului e-Proprietatea au fost invocate ca motiv pentru amânarea calendarului.
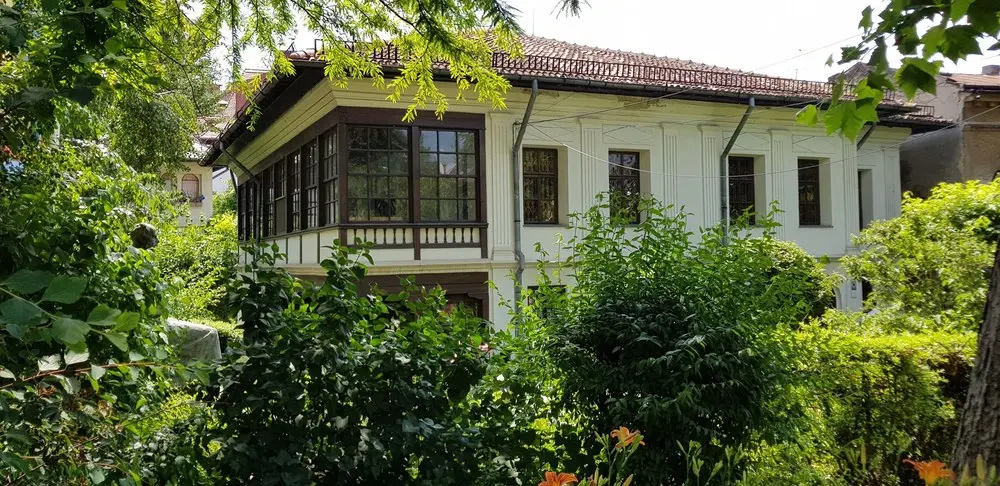
În analiza detaliată, se ia în considerare o casă dintr-un cartier elitist al Bucureștiului, construită în anii 1930, cu parter și etaj, 150 mp și o mică curte. În aceste zone, prețul de piață poate depăși un milion de euro, deși structura e modestă și locatarii sunt adesea pensionari cu venituri limitate. Avocatul subliniază că diferența dintre valoarea fiscală veche și cea bazată pe piață e enormă.
Factura fiscală ar putea exploda de 25 ori!
În calculul actual, impozitul anual se obține prin înmulțirea valorii de referință de 2.677 lei/mp cu 150 mp, aplicarea coeficientului de zonă 2,6 și a cotei de 0,1%, rezultând 1.044 lei.
Totuși, dacă se aplică valoarea de piață estimată la 5 milioane de lei și se adaugă taxa pe lux, situația se schimbă radical. Impozitul standard ar fi de 5.000 lei pe an (5.000.000 lei × 0,1%).
În paralel, taxa specială pe bunuri de valoare mare se calculează doar pe suprașteregarea peste plafonul legal de 2,5 milioane de lei.
Baza de calcul pentru taxa de lux e de 2,5 milioane de lei, iar suma datorată la o cotă de 0,9% ajunge la 22.500 lei pe an.
Cum funcționează taxa pe lux?
Sumând cele două obligații, totalul anual ajunge la 27.500 lei, o creștere de aproximativ 26,3 ori față de situația curentă, adică o majorare de circa 2.534%.
Această cifră devine o povară insuportabilă pentru un pensionar care primește o pensie lunară sub 4.000 de lei. În acest caz, obligația fiscală anuală ar echivala cu aproximativ șapte luni de pensie, forțând eventualitatea vânzării unei case în care proprietarul s-a născut și a trăit toată viața.
Biriș avertizează că o legislație care impune astfel de sacrificii nu poate fi considerată echitabilă și susține că există încă timp pentru corectarea mecanismelor de calcul.
Taxa pe lux, oficial cunoscută ca impozit special pe bunurile imobile și mobile de valoare mare, se aplică proprietăților rezidențiale a căror valoare impozabilă depășește 2,5 milioane de lei. Începând cu 2026, cota stabilită pentru clădirile rezidențiale scumpe este de 0,9%, aplicată exclusiv pe diferența dintre valoarea imobilului și plafonul legal.
Ce s-a schimbat deja în 2026?
În exemplul prezentat, pentru o casă evaluată la 5 milioane de lei, baza impozabilă pentru taxa specială este de 2,5 milioane de lei, ceea ce generează o datorie anuală de 22.500 lei.
Problema esențială rezidă în cumularea celor două taxe: dacă baza de calcul pentru impozitul standard crește odată cu trecerea la valoarea de piață, proprietarii pot fi supuși atât unui impozit mai mare, cât și unei taxe suplimentare pentru depășirea plafonului.
Până la aplicarea noii formule pe baza valorii de piață, proprietarii din România au deja resimțit o creștere semnificativă a impozitelor locale începând cu 1 ianuarie 2026. O schimbare majoră a constatât în ridicarea valorii de referință pentru clădirile rezidențiale echipate cu apă, canalizare, electricitate și încălzire, de la 1.492 de lei/mp la 2.677 de lei/mp, o majorare de aproximativ 79,6%.
Pentru imobilele lipsite de aceste instalații, valoarea de referință a urcat de la 894 la 1.606 lei/mp, tot cu o creștere de circa 79,6%.