Prudența în creditare e suficientă?
Vestul economic al României: De ce o singură sursă de venit nu mai garantează stabilitatea în 2027
Într-o epocă marcată de volatilitate și incertitudini macroeconomice, structura tradițională a securității financiare individuale este pusă sub o presiune fără precedent.
Anul 2027 se conturează pe orizontul previziunilor ca un prag critic, o barieră temporală la care modurile convenționale de a gestiona resursele personale ar putea deveni insuficiente pentru a asigura o traiectorie stabilă a bunăstării.
Această tranziție obligă cetățenii să își recalibreze mentalitatea față de bani, să reevalueze portofoliile de investiții și să privească cu scepticism constructiv asupra durabilității veniturilor actuale.
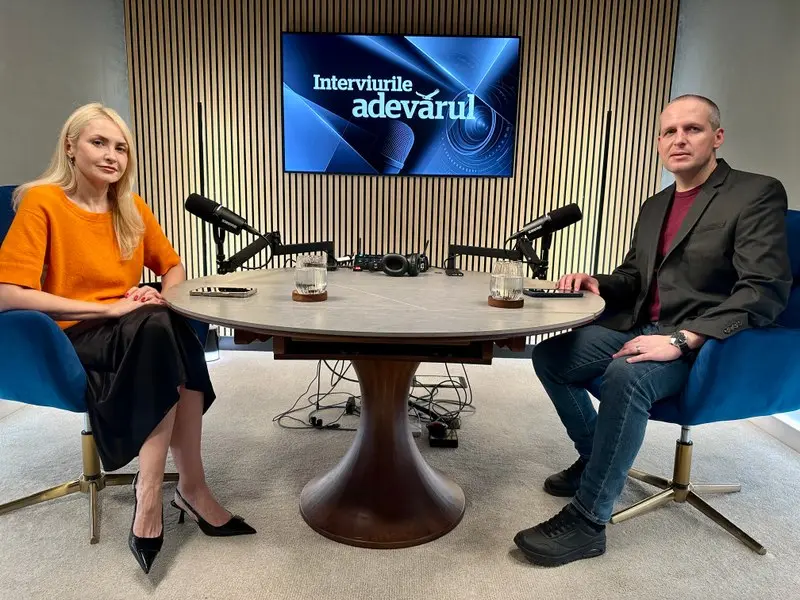
Cristian Năsulea, specialist recunoscut în domeniul economiei mondiale, a analizat recent pe paginile revistei „Adevărul”, în cadrul emisiunii „Interviurile Adevărul”, dinamica acestor transformări. Discuția, difuzată pe data de 10 octombrie 2026, a evidențiat necesitatea unei prudențe sporite în luarea angajamentelor financiare pe termen lung. Expertul a subliniat că perioada imediat următoare impune o abordare defensivă a bugetului familial, axată pe evitarea riscurilor nesusținabile și pe elaborarea unor scenarii alternative de supraviețuire economică.
Punctul central al recomandărilor formulate de profesorul universitar vizează capacitatea individului de a rezista șocurilor externe prin evitarea greșelilor costisitoare în gestionarea capitalului personal. Năsulea a insistat asupra ideii că, într-un mediu economic instabil, impactul erorilor de management al finanțelor private devine amplificat proporțional cu gradul de incertitudine generală. Specialistul a precizat că este vital să se adopte o postură de maximă vigilență, deoarece fiecare decizie luată în aceste circumstanțe poartă în sine un potențial de eroare care poate deveni devastator în absența unei margini de siguranță.
Un exemplu elocvent al acestui tip de vulnerabilitate îl constituie procesul de achiziție a unei locuințe prin intermediul creditării bancare. Două variabile negative! Combinarea a două variabile negative – posibila scădere a valorii de piață a imobilului și tendința de creștere a ratelor dobânzii – creează o tensiune considerabilă asupra fluxului de cash al familiei.
Această sinergie negativă afectează disproporționat categoriile demografice aflate la începutul carierei profesionale, respectiv tinerii care își proiectează prima achiziție imobiliară.
Expertul a avertizat explicit împotriva asumării unui astfel de risc compus, unde devalorizarea activului este contrabalansată de o creștere a costului capitalului, o ecuație financiară periculoasă pentru cei care nu dispun de rezerve ample.
Deși România se distinge în clasamentele internaționale prin unul dintre cele mai ridicate procente ale populației care locuiește în proprietate personală, această statistică nu trebuie interpretată ca o licență de a acorda prioritate absolută achiziției imobiliare indiferent de context. Năsulea a subliniat că statutul de proprietar, deși valorizat cultural și social, impune o responsabilitate majoră, mai ales în fața unor indicatori economici – inflația, cursul valutar, evoluția veniturilor – care rămân difuze pentru orizontul următorilor trei decenii.
Transformările nu fac distincții!
Periodicul de rambursare a unui credit ipotecar, care se întinde pe 30 de ani, impune o analiză riguroasă a tuturor scenariilor nefavorabile, nu doar a celor optimiste.
Astfel, decizia de a contracta un astfel de împrumut trebuie filtrată printr-o lentilă a prudenței extreme, evitând orice angajament care poate fi considerat dubios sau greu de sustenat în fața unor schimbări bruște ale pieței.
Pe lângă prudența în operațiunile de creditare, profesorul de economie a extins sfaturile sale către dimensiunea profesională, subliniind necesitatea construirii unei „paracutuie” vocaționale. Într-o lume în care tehnologia și ajustările structurale ale economiei pot redefine peste noapte cerințele pieței muncii, depinența exclusivă de o singură sursă de venit devine o strategie fragilă.
Transformările actuale nu fac distincție între sectorul public și cel privat; ambele sunt expuse riscului de restructurare sau de diminuare a cererii de forță de muncă specifică anumitelor nișe.
Chiar și profesioniștii din industriile creative, care până acum au beneficiat de venituri constante și recunoscute, se află în zona de impact. Năsulea a inclus în analiza sa și propriul profil, recunoscând că și el trebuie să identifice alternative viabile în cazul în care activitatea sa curentă devine anacronică sau ineficientă.
Cazul funcționarilor publici este, în această privință, particular de sensibil, având în vedere că statul român se confruntă cu un ritm mai lent de adaptare la noile realități digitale și administrative comparativ cu alte state europene.
Totuși, avertismentul este valabil și pentru mediul privat, unde o muncă creativă și stabilă din trecut nu mai garantează aceeași soliditate în prezent și viitor.
Concluzia expertului este că planul de rezervă nu trebuie tratat ca o reacție tardivă la o problemă deja instalată, ci ca o componentă proactivă a strategiei de viață. Indiferent de domeniul de activitate, fie că este vorba despre un post bugetat sau despre un rol corporativ, este imperativ să se identifice oportunități secundare de generare a veniturilor.
Această diversificare a surselor de încasare servește ca tampon în fața dispariției bruste a cererii pentru serviciile prestate în prezent.
Prin urmare, pregătirea pentru anul 2027 implică o dublă vigiliență: una strict financiară, orientată spre evitarea capcanelor creditării excesive, și alta profesională, menită să asigure flexibilitatea de a genera bani chiar și atunci când drumul principal de carieră se dovedește a fi blocat sau desființat.